Bakan Şimşek Akit Medya Grubu'nun zirvesinde kararlılık mesajı verdi:Hazine ve Maliye Bakanı Mehmet Şimşek: Şoklara karşı dayanıklı bir ekonomimiz var

Milli İradenin Sesi Yeni Akit
Türkiye ve dünyadaki gelişmeleri yakından takip etmek için Google listenize Yeni Akit'i ekleyin.
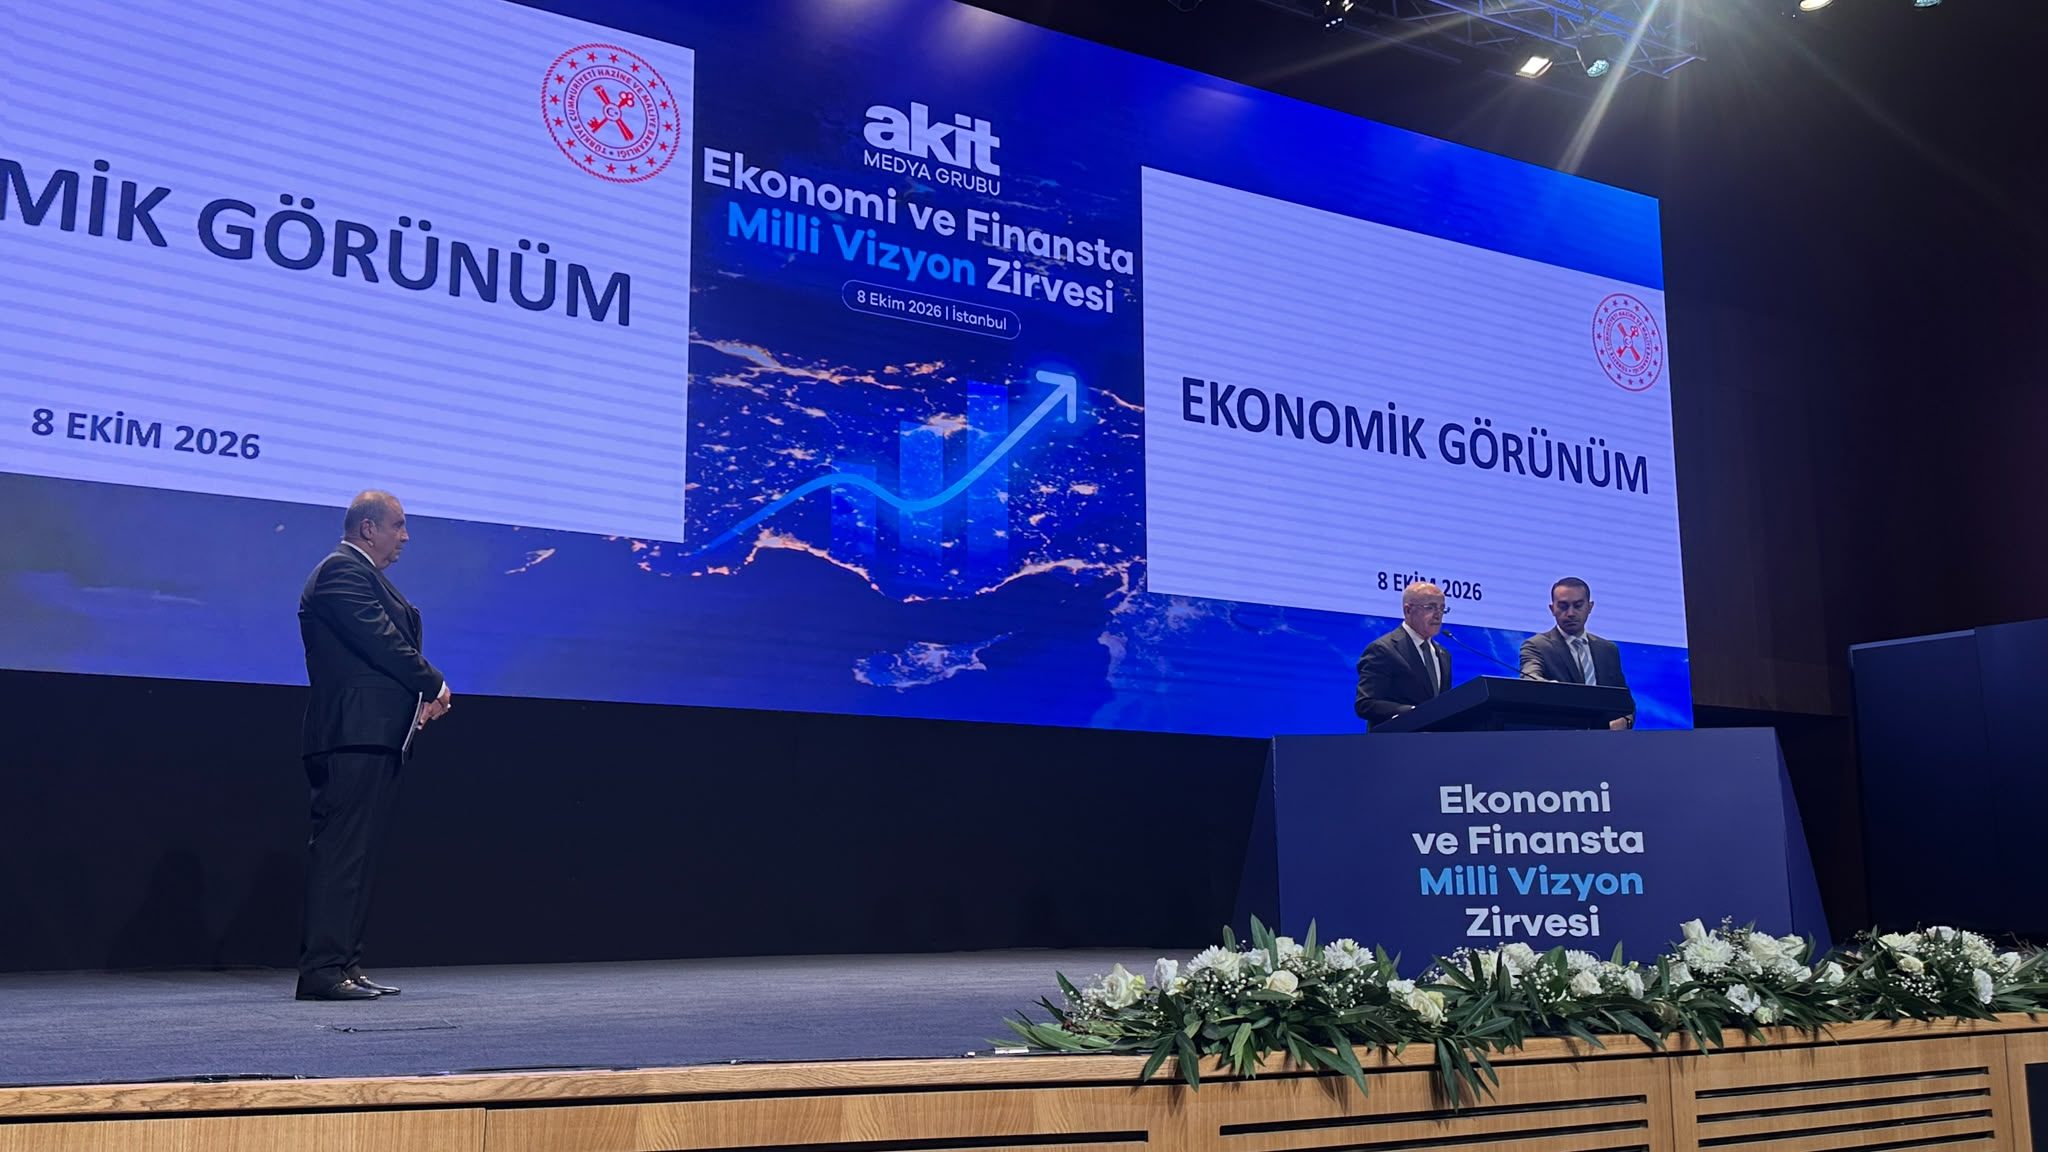
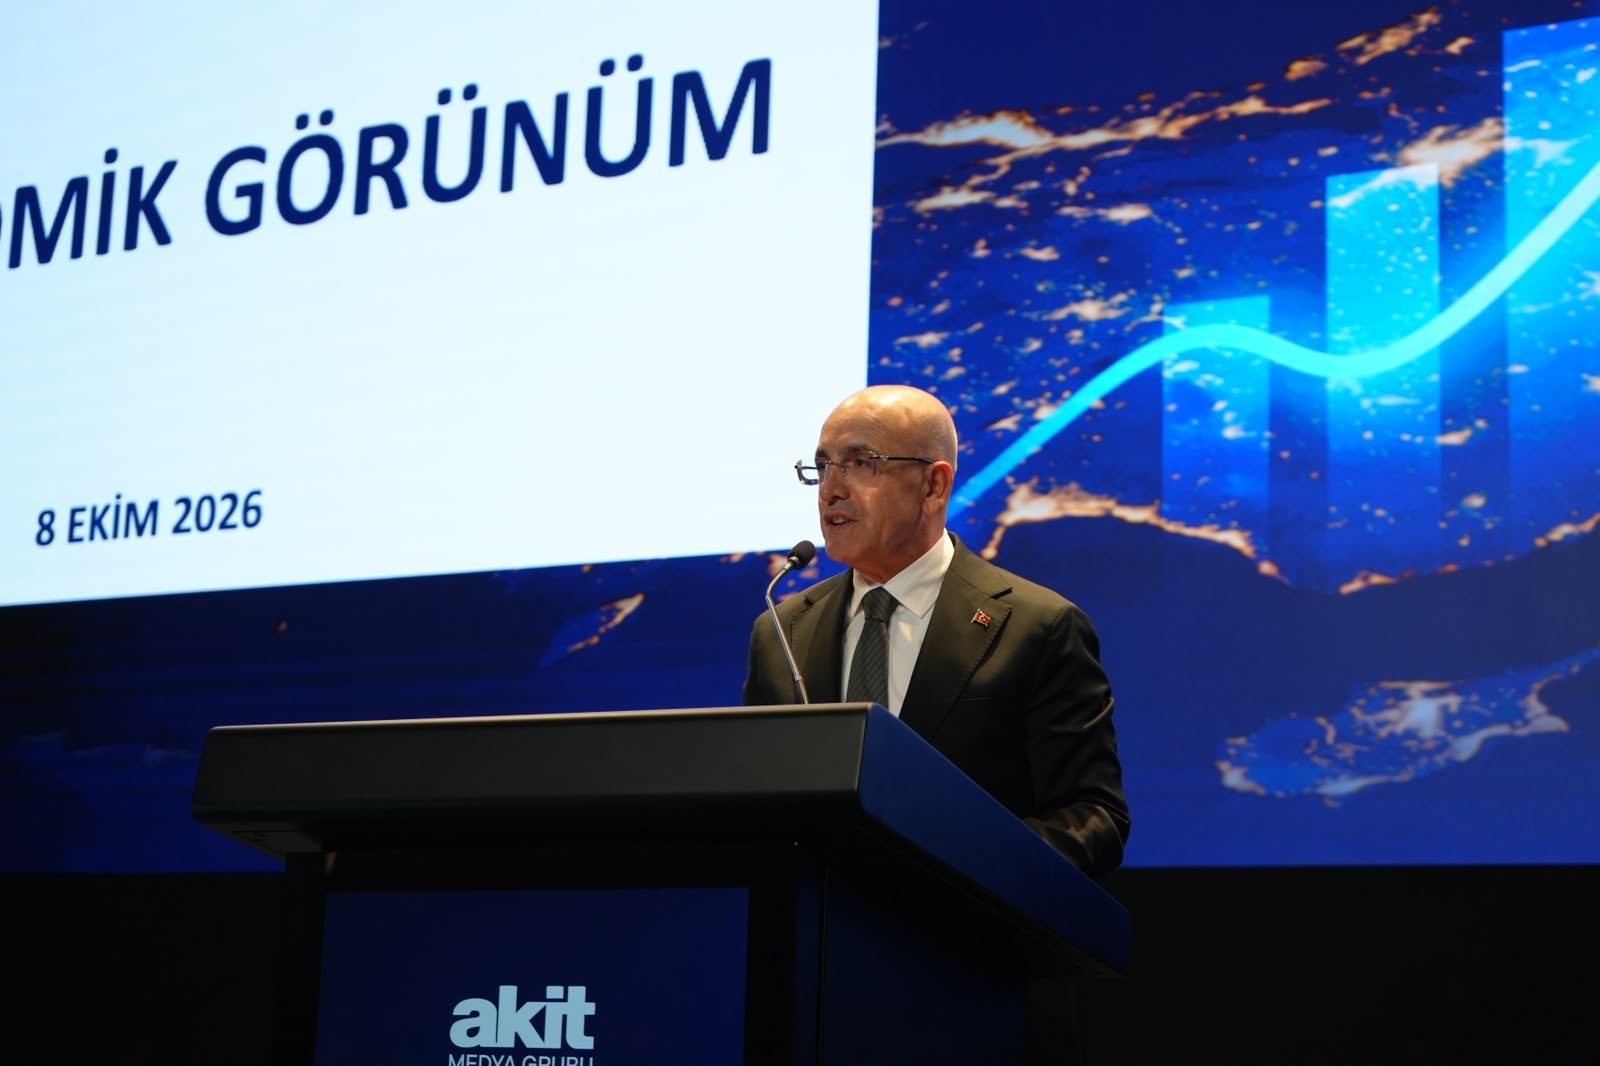
Türkiye’nin büyüme performansının, enflasyonla mücadele sürecinin, maliye politikasının masaya yatırıldığı ‘Ekonomi ve Finansta Milli Vizyon Zirvesi’ İstanbul Finans Merkezi’nde (İFM) gerçekleşti. Zirvede konuşan Hazine ve Maliye Bakanı Mehmet Şimşek, sürdürülebilir büyüme, piyasalarda fiyat istikrarı, mali disiplinin korunması, üretimde dışa bağımlılığın azaltılması, yeşil dönüşüm ve yapay zeka kullanımına ilişkin çarpıcı açıklamalarda bulundu. Bakan Şimşek, küresel şoklara karşı dayanıklı bir ekonomiye sahip olduğumuzu ancak mevcut şomlara dünya ülkelerinin dayanmasının zor olduğunu dile getirdi.
İşte Bakan Şimşek’in konuşmasında öne çıkanlar:
SAVAŞ KAYNAKLI ARZ ŞOKU YAŞIYORUZ
“Türkiye ekonomisini şoklara karşı dayanıklı inşa etmek zorundayız. Yani bizim zaten başından beri en çok vurguladığımız husus bu.
Şimdi müsaade ederseniz ben yine bugün sizlere bir sunum yapmak istiyorum. Çünkü her zaman söylediğim gibi, bazen bir resim bin kelimeye bedel oluyor.
Şimdi dünya ekonomisine baktığımız zaman ne görüyoruz? Savaş kaynaklı büyük bir arz şokuyla karşı karşıyayız.
Arz şoku sadece petrol, doğal gazla sınırlı değil. Yani gübreden birçok petrokimya ürününe, hatta belki ilgisini kuramayacağınız birçok tarımsal ürüne bile yansımış durumda.
Niye? Çünkü tedarik zincirlerinde bir kırılma söz konusu.
Dolayısıyla aslında önemli bir dünya ekonomisi, önemli bir şokla karşı karşıya ve şu ana kadar da büyük bir dayanıklılık gösterdi.
Ama yine de kısa vadeli baktığımız zaman şunu görüyoruz: Dünyada enflasyonda bir artış var. Finansal koşullar sıkılaşıyor maalesef. Ve burada büyümede de bir miktar bir yavaşlama riskiyle karşı karşıyayız.
İKİNCİ BİR ÇİN ŞOKU ETKİSİ VAR
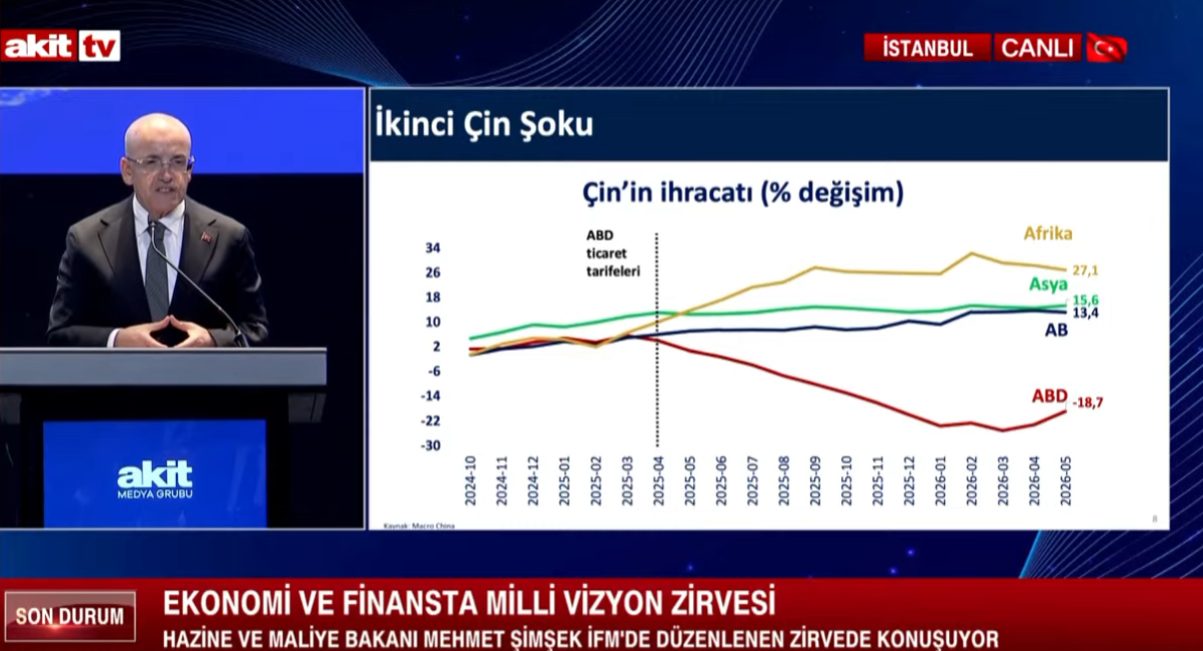
Bu yetmezmiş gibi geçen seneden başlayan dünya ikinci bir Çin şokuyla da karşı karşıya.
Yani dünyanın dört bir köşesindeki imalat sanayiinde olup bitenlerin kısmen aslında geçen sene ticarette korumacılığın zirveye çıkmasıyla, belirsizliklerin zirveye çıkmasıyla başlayan ikinci bir Çin şoku etkisi de olduğu görülmesi lazım.
Tabii 2027 yılı için bir iyileşme beklentisi var. Yani 2026 yılı zor bir yıl oldu. Ve savaş birkaç hafta sürer diye beklenirken aslında neredeyse yılın tamamına yayıldı gibi.
Gelecek seneye ilişkin beklentiler tabii önemli ölçüde bir varsayıma dayanıyor. O varsayım da şu: Savaşın biteceği varsayımına ve tedarik zincirlerindeki bu kırılmanın sona ereceğine ilişkin tabii ki beklentileri yansıtıyor, varsayımı yansıtıyor.
Burada nasıl bir şok diye merak ediyorsanız... Yani aylar, haftalar itibarıyla bakarsanız arz kesintileri henüz çok uzun soluklu görünmeyebilir. Yani Şubat sonundan başlayıp bugüne kadar devam eden bir süreç.
Fakat şokun büyüklüğü yakın tarihimizde, yani II. Dünya Savaşı sonrası en büyük şok olarak karşımıza çıkıyor. Bunun büyüklüğü o koyu mavi olarak gösterilen daire hakikaten II. Dünya Savaşı sonrası karşı karşıya kaldığımız enerjideki en büyük arz şoku.
KÜRESEL EKONOMİ UZUN SÜRE KALDIRAMAZ
Süre olarak tabii ki Rusya-Ukrayna Savaşı veya İran-Irak Savaşı kadar henüz uzun sürmüş değil. Fakat bu büyüklükteki bir şok zaten o kadar uzun süremez, küresel ekonomi bunu kaldıramaz.
Az önce de ifade ettim; şok sadece doğal gaz, petrol ve petrol ürünleriyle sınırlı değil. Bakın burada mısırdan buğdaya, pamuk, fosfattan birçok ürüne kadar...
Yani dünyada emtia fiyatlarındaki artış sadece enerji alanıyla sınırlı değil, enerji dışı emtia fiyatlarında da dramatik artışlar söz konusu.
ENFLASYON KÜRESEL BİR SORUN
Tabii dünyada enflasyon, manşet enflasyon savaştan bu yana yükseliyor genel olarak. İstisnai birkaç ülkede enflasyonda sınırlı da olsa bir gerileme var.
Türkiye'de bu dönemde enflasyonun artmadığı, sınırlı da olsa Şubat ayına göre, Şubat enflasyonuna göre enflasyonun düştüğü nadir ülkelerden bir tanesi Türkiye'dir. Bu görselde de göreceğiniz gibi aslında bize benzer birçok gelişmekte olan ve gelişmiş ülkelerde enflasyon yükselirken sadece 4-5 ülkede -yani önde gelen ülkeleri kastediyorum- enflasyonda bir düşüş söz konusu. Türkiye de onlardan bir tanesi.
UZUN VADELİ FAİZLER 25 YILIN ZİRVESİNDE
Tabii bu dönemde özellikle gelişmiş ülkelerde uzun vadeli faizler son 25 yılın zirvesinde. Evet, gerçekten gerek savaşın yani tetiklediği bir finansal koşullardaki sıkılaşmanın etkisi var, yani enflasyon üzerinden, enflasyon beklentileri üzerinden...
Bir de tabii ki bir sürü diğer faktör var. Belirsizliğin getirdiği diğer etkiler var. Ama sonuç itibarıyla yani küresel fonlamada baz alınan uzun vadeli faizler Amerika'da, Japonya'da, Almanya'da, İngiltere'de yani son 20-25 yılın zirvesine çıkmış durumda.
Çin şokundan kastımız şu: Amerika Birleşik Devletleri tabii geçen sene Nisan başında ciddi bir korumacılık politikasını uygulamaya koydu.
Bunu yapınca tabii ki Çin çok güçlü bir üretim kapasitesine sahip, ileri teknolojiye sahip, ölçeği çok büyük... Burada üretimi kısmaya gitmedi.
Bu ürünleri bizim pazarlarımıza çok daha düşük fiyatlarla... Evet, evet, yani zaten rekabetçi ama çok ciddi burada tabii ki Çin'in etkisi söz konusu.
Onun için tekrar söylüyorum; biz ve bize benzer ülkelerde sanayideki gelişmeleri bu bahsettiğimiz bağlamdan kopuk bir şekilde değerlendiremeyiz.
Toparlanma beklentisinden bahsetmiştim. IMF'nin rakamlarına bakarsanız, dünya ekonomisine ilişkin genelde güncel rakamları IMF, Dünya Bankası, OECD yayınlıyor.
IMF'nin Temmuz ayındaki Dünya Ekonomik Görünüm Raporu'na bakarsanız; büyüme geçen sene %3,5 iken, küresel büyüme, bu sene %3 civarına düşmesi bekleniyor ama gelecek sene tekrar %3.4 seviyesine çıkacağı öngörülüyor.
TİCARET ORTAKLARIMIZDAN FAZLA BÜYÜYORUZ
Küresel ticaret hacmi geçen sene %5 civarında artarken bu sene %3 buçuğa geriledi ama gelecek sene tekrar 4'ün üzerine çıkması bekleniyor. Bunlar tabii ki olumlu gelişmeler. Bizim için tabii önemli olan bizim ticaret ortaklarımız.
Şimdi ihracatımızın %95'ine tekabül eden ülkelerde büyüme nasıl?
Yani ticaret ortaklarımızda büyüme. Geçen sene %2.4 iken bu sene %1.6'ya düşmesi öngörülüyor.
Bu çok dramatik bir yavaşlama. Gelecek sene bir iyileşme bekleniyor: %2.8.
Bu yaşanırsa tabii ki Türkiye ekonomisi açısından da olumlu bir durum.
Dikkat ederseniz bizim ticaret ortaklarımız %1.6 büyürken bizde tabii %3'ün bir tık üzerindeki büyüme ılımlı bir büyüme.
Yani bizim son 25... 20-25 yıllık büyümemize oranla daha mütevazı bir büyüme. Ama ticaret ortaklarımıza oranla Türkiye'deki büyüme bu sene bile 2 kat civarında olacak.
Dolayısıyla gerçekten Türkiye bu zor koşullarda da büyümesine devam ediyor.
Şimdi, tabii dayanıklılıktan bahsettik.
Şoklara karşı, belirsizliklere karşı tamponlardan, dayanıklılıktan bahsetmemiz lazım.
Aslında uygulamakta olduğumuz, Sayın Cumhurbaşkanımızın liderliğinde uygulanmakta olan bu programın kazanımlarını da size hatırlatmakta büyük fayda görüyorum.
ÖNCELİĞİMİZ SÜRDÜRÜLEBİLİR BÜYÜME
Öcelikle şunu söyleyeyim: Bütün programlarda olduğu gibi bizim ana hedefimiz ne? Sürdürülebilir yüksek büyüme.
Ama sadece büyümek yetmiyor; bu büyümenin yarattığı refahın daha adil bir şekilde paylaşımı... Bu bizim nihai hedefimiz. Ama bu hedeflere ulaşırken tabii makroekonomide denge kurulması gerekiyor.
MALİ DİSİPLİN VE İSTİKRAR ŞART
İşte fiyat istikrarı, yani enflasyonun tek hanelere düşmesi önemli bir hedef. Neden? Çünkü sürdürülebilir yüksek büyüme için bu gerekli de onun için. Mali disiplin, işte şoklara karşı dayanıklılık açısından çok değerli. Sürdürülebilir cari açık, yönetilebilir cari açık yine finansal istikrar açısından, kur istikrarı açısından değerli.
DÖNÜŞÜMLERE AÇIK OLMALIYIZ
Bunları destekleyecek bir de yapısal dönüşüm gerekiyor. Yapısal dönüşümden kastettiğimiz; sanayide yüksek katma değer. Yani daha orta-yüksek ve yüksek teknolojili ürünler, katma değeri yüksek ürünler, kâr marjı yüksek ürünler... Bu kendi başına olmuyor, sanayide bir dönüşüm programıyla oluyor.
Yine, yeşil dönüşüm derken moda olduğu için söylemiyoruz. Türkiye enerjide dışa bağımlı.
Bizim kullandığımız bütün enerjiye bakarsanız, biz %76 civarında dışa bağımlıyız.
Halbuki bize benzer gelişmekte olan ülkelerde enerjide dışa bağımlılık %11 civarı.
O nedenle bizim için yeşil dönüşüm bir zaruret arz ediyor. Neden? Çünkü yeşil dönüşüm demek Türkiye'deki güneşin, rüzgarın, suyun, jeotermal kaynakların enerjiye dönüştürülerek dışa bağımlılığın azaltılması demek.
YAPAY ZEKA DEVRİNİ ISKALAYAMAYIZ
Dolayısıyla dijital dönüşüm... Buradan maksadımız, yapay zeka, algoritmalar çağındayız.
Ve mutlaka Türkiye... Geçmişteki sanayi devrimlerini biliyorsunuz Türkiye çok geç yakaladı, tabiri caizse ıskaladı.
Şimdi biz yapay zeka devrini ıskalayamayız.
Yani en gelişmiş ülkelerle birlikte bu yarışın içinde olmamız lazım, o nedenle dijital dönüşüm önemli.
Yine üretken altyapıdan neyi kastediyoruz? Türkiye'nin rekabet gücünü artıracak altyapı yatırımlarından bahsediyoruz.
Demir yollarıyla örneğin organize sanayi bölgelerinin, üretim üslerinin limanlara bağlanmasından bahsediyoruz. Bir lojistik konseptiyle altyapıdan bahsediyoruz.
AMAÇ ADİL GELİR DAĞILIMI
Özetle, 'Türkiye'nin modeli nedir?' diye sorarsanız, ekonomi modeli; verimlilik artışıyla, rekabet gücündeki artışla büyüme potansiyelini bu zor koşullarda güçlendirmek. Bunun üzerinden sürdürülebilir yüksek büyüme ve daha adil gelir dağılımını sağlamak. Programın amaçları bu. Programın özü de bu.
Genelde algı bu değil ama. Bunun farkındayız. Maalesef Türkiye'de algılar farklı. Ama biz kalıcı bir şekilde enflasyonu tek haneye düşürmeden reel sektörün sübvansiyon olmadan kalıcı bir şekilde makul maliyetlerle finansmana erişimi mümkün mü? Burada bankacı arkadaşlar var, bunun olmadığını kendileri biliyorlar.
Dolayısıyla bizim mutlaka bir taraftan programın önceliklerini koruyup, tabii ki üretim kapasitesini, kabiliyetlerini güçlü bir şekilde desteklememiz gerekiyor. Nitekim bu programda da bunu yapacağız.
Şimdi bu programı daha önce de anlattım. Biz programa başlarken aklımızda 3 evre vardı. Bu evrelerin birincisi 1 yıl sürdü. O orta vadeli program Eylül 2023'te açıklandı ve Eylül 2024'te aslında birinci evre önemli ölçüde gerçekleşti. Ve büyük oranda arzulanan, yani daha doğrusu ortaya konulan hedefler —makro değişkenler üzerinden söylemiyorum, konsept olarak söylüyorum— tutturuldu.
Neydi o dönem? Makro risklerin yönetilmesi, bu risklerin azaltılması. Yani kural bazlı bir ekonomi modeli. Dünyayla uyumlu bir ekonomi modeli. Enflasyonun kontrol altına alınması... Yani kontrolden çıkma riski var mıydı? Vardı. Çünkü büyük bir deprem olmuş, evet. Kur korumalının getirdiği bir Merkez Bankası bilanço genişlemesi riskiyle karşı karşıya... Birçok risk vardı. O dönemde enflasyonun kontrol altına alınması önemliydi. Ödemeler dengesi riskinin bertaraf edilmesi önemliydi. Deprem harcamalarının para basmadan yapılabilmesi çok önemliydi. Rezerv birikimi, rezervin bir endişe kaynağı olmaktan çıkartılması çok değerliydi. Koşullu yükümlülüklerin, yani KKM'nin azaltılması yine makro finansal risklerin yönetilmesi açısından değerliydi. Bu evre dediğim gibi o bir yıl boyunca önemli ölçüde sağlandı.
İkinci evre neydi? Makro ekonomideki dengesizliklerin kalıcı bir şekilde azaltılması. Yani dezenflasyonun başlaması, deprem harcamalarını yaparken mali disiplinin tekrar tesis edilmesi, yani açığın makul düzeylere geri getirilmesi, sürdürülebilir cari denge, KKM'den çıkışın tamamlanması ve şoklara karşı dayanıklılığın artırılması.
HEDEFLER HEMEN HEMEN TUTTURULDU
Bugün geldiğimiz nokta aslında bu hedeflerin de önemli ölçüde gerçekleştiğini ortaya koyuyor. Gerçekleşmeseydi, bu büyük şoklar yaşanırken Türkiye ekonomisi bu dayanıklılığı göstermezdi. Burada tabii ki dezenflasyonda daha iddialı hedeflerimiz vardı. Orada arzuladığımız hızda gidemediğimiz net. Ama onun dışında aşağı yukarı bütün hedefler tutturuldu.
Şimdi biz bu programın 3. evresindeyiz. Nedir bu evre? Bu evre aslında makro finansal istikrarı sağladık, bunun pekiştirilmesi. Tek haneli enflasyon, bütçe açığının kalıcı bir şekilde milli gelire oran olarak %3'ün altına çekilmesi, yani Maastricht Kriteri'nin tutturulması, cari açığın kalıcı bir şekilde %1 ve altına düşürülmesi ve en önemlisi yapısal dönüşümün başarılması. Çünkü yapısal dönüşüm olmadan verimlilik artışından, rekabet gücünden, kalıcı rekabet gücü artışından bahsedemeyiz.
ENFLASYON 57 AYIN EN DÜŞÜK SEVİYESİNDE
Program aslında önemli ölçüde sonuç verdi. Verdiğini gösterelim, bakın; enflasyonda bir düşüş var. Tabii ki arzuladığımız hızda değil. Ama az önce Nuri Bey de konuşmasında söylediler. Şu anda manşet enflasyon 57 ayın, yanlış hatırlamıyorsam, en düşük seviyesine düştü. Yani %30'un altı. %30 rakamı çok yüksek tabii ki.
Ama savaşa rağmen... Bakın, bunu söyleyince "savaşa sığınıyor" diyorlar ama öyle bir şey yok. Bu, Merkez Bankamızın yaptığı teknik bir çalışma var. Merkez Bankamız diyor ki: "Sadece bu savaşın etkilerini bertaraf... bir kenara bırakırsak bugün enflasyon %29.7 değil, belki yani %23 civarı olacaktı." %23 de aslında bizim başlangıçta, yani bu sene için öngördüğümüz hedefe oldukça yakın. Ama bu şokları tabii önceden öngörmemiz, modele yansıtmamız takdir edersiniz ki mümkün değil. Burada önemli olan kararlılıktır.
Dezenflasyon, gelir dağılımı iyileşmesi için çok kritik bir öneme sahip. Yüksek büyüme için de ön koşuldur. Bakın, 90'lı yıllarda enflasyon ortalama %70, büyüme ortalama %3 civarı. 2000'li yılların başındaki 10 yıl, Cumhurbaşkanımızın liderliğindeki ilk 10 yıl, enflasyon tek haneye düştü, büyüme %6'ya yaklaştı. Yani 90'lara göre 2 kat daha hızlı bir büyüme. Nasıl oldu bu? Tabii ki reformlarla, verimlilikle ve dezenflasyonla oldu.
Onun için dezenflasyonda bu bir tabii ki uzun bir yolculuk. Savaş uzattı, geçen seneki şoklar yolculuğu uzattı, evet, kabul. Ama doğru olduğu için devam edeceğiz.
Bakın, manşetin altındaki enflasyon rakamlarına bakın. Sektör... Yani giyim-ayakkabı biraz sektörel sorunlar da var ama orada enflasyon %13 civarı. Dayanıklı mallar, yani dayanıklı tüketim malları, aklınıza gelen gıda dışındaki bütün malları neredeyse içeriyor, %16 civarı. Ve gıdada da şu anda manşetin bir tık altına düştük. Manşet %30 civarı, 29.7.
KONUT PROBLEMİNİ DE ÇÖZECEĞİZ
Peki manşetin üzerindeki rakamlar, yani alanlar hangisi? Kira. Tabii ki bunu para politikasıyla çözemeyeceğiz. Biz kira problemini, konut problemini sosyal konutla çözeceğiz, arz yönlü politikalarla çözeceğiz.
2027 bütçesinde belki dikkatinizi çekmiştir, çünkü tek tük de olsa bazı rakamları paylaştık. Bütçe daha Türkiye Büyük Millet Meclisi'ne henüz sunulmadı, sunulacak. Ama makro büyüklükler üç aşağı beş yukarı belli.
Savaş var, zor bir coğrafyadayız. Savunma sanayii harcamalarını %229 artırıyoruz. Öyle ya, enflasyon gelecek sene hedef ne, %21. %229 ne demek? 9 kattan fazla artırmak demek. Savunma sanayii harcamalarını artıracağız.
İki, en büyük artış başka nerede? Sosyal konut bütçesinde. Sosyal konut bütçesini %150 artıracağız. Yani öngörülen enflasyonun dikkat edin, neredeyse 6 katı kadar artırmış olacağız.
Yine mesela organize tarım bölgeleri var önceliklendirdiğimiz, oraların bütçesini %100'ün üzerinde artırıyoruz. Çünkü altyapı, verimlilik, arz yönlü...
SIRF PARA PROGRAMI DEĞİL…
Dolayısıyla "Ya bu program para politikasından ibarettir de sonuç da vermiyor" diyen arkadaşlara bir daha hissettiriyorum. Tekrar söylüyorum: Hayır, bu para politikasından ibaret değildir. Para politikasının yapabileceklerinin sınırı var, biz de bunun farkındayız. Bu programın yapısal dönüşüm ayağı var, arz yönlü boyutları var. İşte bakın size basit iki kalemden bahsettim. Dolayısıyla sosyal konut önümüzdeki inşallah 2-3 yıl içerisinde, deprem konutları büyük oranda bitirildi, yani 621 bin konut...
"621 bin konut. Şimdi 750 bin sosyal konut. Bu bütün Türkiye'de konuta erişimi ve kiraları, kira artışını çok daha makul seviyelere çekecek. Deprem bölgesinde kira artışı bakın Türkiye çapında %40 iken, 41 iken, deprem bölgesinde %20 civarı. Enflasyonun oldukça altında. Onun için arz yönlü politikalar bizim için değerli.
İkincisi ulaştırma hizmetleri. Bu geçici bir şey. Niye? Savaşın etkisinden dolayı. Çünkü şu anda mazot nasıl fiyatlanıyor biliyor musunuz? Cenova'daki fiyatlama üzerinden gidiyor. Sanki petrol fiyatı 180 dolarmış gibi fiyatlanıyor. Niye? Çünkü bütün bu yakın coğrafyadaki rafineri kapasitesi savaşlar nedeniyle devre dışı da onun için.
Ta Afrika'nın oradan gemiler Avrupa'ya dizel getiriyor, Hindistan'dan başka ülkelerden. Yani dolayısıyla petrol fiyatı 104 dolar olabilir bugün. Ama mazotun fiyatlaması 180 dolar üzerinden. Birçok ülkede erişim problemi var.
Dolayısıyla ulaştırmadaki, dikkat edin manşet %29.7 ama ulaştırma fiyat artışı % tabii ki 44 civarı. Ve ulaştırma deyip geçmeyin, ulaştırmanın enflasyon sepetindeki ağırlığı %16.6 diye hatırlıyorum. %17 civarı. Gıdadan sonra en önemli kalem. Bu sene bu savaş olmasaydı bakın manşet kadar artsaydı zaten kendiniz oturup hesaplayın, doğrudan etkisinin kaç puan olduğunu, burada petrokimya ürünleri var, gübre var, birçok ürün var.
Şimdi enerji konusu oda savaşla ilişkili. Evet. Geriye eğitim kalıyor. Eğitimde de sorun, özel eğitim. Türkiye'de öğrencilerin %90'ı devlet üniversitelerine, devlet okullarına gidiyorlar ve orada herhangi bir ücret yok.
Bizim bahsettiğimiz yani sepetteki payı %2 civarı olup ama nüfusumuzun %10'u civarı çocuklarını özel okullara ve üniversitelere gönderiyor. Orada maalesef son yıllarda maalesef manşet enflasyondan kopuk bir fiyatlama yaşandı.
Yani 2022'den bu yana üniversite harçlarında neredeyse 15 katlık bir artış var. Bunu hiçbir şeyle açıklamak hakikaten zor. Dolayısıyla biz orada takım kurallar getirdik. Fakat bu kurallar tabii ki yani okula yeni başlayanlar için değil, o ara sınıflar için. Belki bu şekilde fahiş fiyatlamaya devam ederlerse ilk girişlere de bu kuralı yaymamız gerekebilir. Açık konuşuyorum. Çünkü bu fahiş fiyatlamalar yani gerçeklikten kopuk.
Dikkat edin, manşet enflasyonu %30 civarı ama eğitim enflasyonu hala hala % neredeyse 49. Dolayısıyla burada dikkat ederseniz ağırlıklı olarak, ağırlıklı olarak hizmet sektörü var. Şimdi hizmet sektörünün özelliği şu: Bir katılık oluşuyor, geçmişe endeksleme oluyor. Zamanla burası da düzelecek. Onun için 2027 yılında dezenflasyon devam edecek. Savaş bitmese de devam edecek. Savaş bitse tabii çok daha güçlü bir şekilde belki öngörülerimizden daha iyi bir dönemi bile yaşayabiliriz.
Şimdi biz Eşel Mobil'i devreye aldık. Çünkü küresel bir şok var ve akaryakıt fiyatlarına etkisi... Bakın eğer biz Eşel Mobil'i uygulamasaydık akaryakıt fiyatları bu sene %71 artacaktı. Halbuki bizim yaptığımız bu bütçede biz fedakarlıkla artış oranını önemli ölçüde sınırladık.
Cari açık Türkiye'nin Osmanlı'dan beri yumuşak karnıdır. Evet, bütün Türkiye'deki finansal krizler, ekonomik krizler genelde yüksek cari açık, ikiz açıklarla ilişkilendirilmiştir geçmişte. Hep öyle olmuştur. Onun için cari açığın kalıcı bir şekilde %1 civarına indirilmesi bizim esas hedefimizdir. Aslında 2024'te altın hariç sıfır açık vardı. Sıfırın kısmı altın ithalatı. Altın yenilir içilir bir şey değil, altın bir finansal servettir.
Şimdi geçen sene de aslında altın hariç açık %0.6, yani %1'in altında. Fakat bu sene maalesef, takdir edersiniz ki savaşın etkisiyle, sadece petrol ve doğalgaz değil, türevleri üzerinden, petrokimya ürünleri üzerinden ciddi bir ticari açık var, artış var. Ve ondan dolayı da %2.6 toplam açık. Biz gelecek sene bunun tekrar %2'nin altına düşeceğini öngörüyoruz, altın hariç %1'in altına düşeceğini öngörüyoruz.
Kırılganlık azaldı. Bunu söylerken, bakın, rakamlarla ortaya koyalım. Türkiye'nin yıllık brüt dış finansman ihtiyacı millî gelire oran olarak bakmanız lazım her zaman. Çünkü mutlak rakam olarak bakarsanız anlamlı olmuyor. Millî gelir 100 liraysa, biz uzun yıllar, yani 25 yıllık ortalamada bizim, Türkiye'nin brüt dış finansman ihtiyacı millî gelirin %20'si. Bu sene kaça düşecek? %16'ya. Eğer bizim programımız öngörüldüğü gibi sonuç verirse %15'in altına düşecek. Zaten %15'in altına düştüğü zaman oldukça, göreceli olarak düşük riskli oluyorsunuz.
Bakın, dış borcun millî gelire oranı uzun yılların ortalaması %45 civarı. Şimdi neredeyiz? %32'nin altına düştük. Eğer gelecek seneki programımızda ilave bir şok yaşamazsak %30 civarına düşeceğiz. 30'un altı zaten nispeten rahat bir alan.
Dolayısıyla program gerçekten kırılganlıkları önemli ölçüde gideriyor.
Bakın, depreme 104 milyar dolar kaynak harcadık. Evet evet, 104 milyar dolar. Dünyanın en büyük ekonomileri açısından bile büyük bir rakam. Ama buna rağmen bütçe açığını geçen sene Maastricht kriteri olan %3'ün altına çektik. Bu sene tahminimiz 3.1, belki 3 veya 3'ün altı da olabilir. Ama konu o değil, hedefimiz %3.5'ti. Şimdi diyorlar ki hedefler tutmuyor. Ya hedef tutmuyorsa, bütçe açık hedefimiz millî gelire oranı %3.5'ti, doğru tutmamış, %3 civarına düşecek. Ama daha iyi bir performans ortaya koymuşuz.
Şimdi gelecek sene için tekrar, bu sene gibi, %3.5'lik hedef koyduk. İnşallah daha iyi bir performans gösteririz.
Bakın, kamuda tasarruf konusunda ne söylesek ayrı bir algı söz konusu. Şimdi Cumhurbaşkanımızın bir tasarruf genelgesi var. Bu tasarruf genelgesi içinde bazı kalemler var. Burada taşıtlar, binalar, haberleşme, seyahat, enerji, kırtasiye, hepsi var. Yani aşağı yukarı kamu... Yani maaşta biz tasarruf yapamayız. Siz de takdir edersiniz ki öyle bir şey söz konusu olamaz. Kamunun ağırlıklı olarak cari harcamalarında, değil mi? Peki bu cari harcamaların bütçe içindeki payı neydi? Bütçe içindeki payı %4.6'ydı, bugün ne? %2.9. Yani bütçe 100 liraysa, şimdi bu kalemlerin bütçe içindeki payı %3'ün altına düşmüş. Ve tasarrufta gerçekten önemli bir başarı var. Ne kadarlık tasarruf? Arkadaşlar baktılar, eski seviyede olsaydı ne olurdu şeklinde; 484 milyar liralık bir tasarruf. Şimdi 484 milyar lira dediğin şey, değil 6 bakanlığın bütçesinden daha büyük.
Dolayısıyla bir tasarruf var.
Şimdi vergide adalet konusu çok tartışılıyor, değerli arkadaşlar. Dolaylı vergiler, adaletsiz vergiler. Peki, dolaylı vergilerin bakın, toplam vergilerdeki payı 2023'te %65.5'ti. Bu sene, tahmin bu tabii, ilk uzun bir süredir ilk defa %60'ın altına düşecek. %60'ın altına... Şimdi bu bir ilerlemedir, bu bir iyileşmedir. Yani dolaylı vergilerde bir iyileşme var ve dolayısıyla vergide adalette attığımız adımlar sonuç vermiş. Bak, çok somut. Burada algı falan yok. Rakamlar çok net.
Devam ediyoruz, kayıtdışılıkla mücadele... Kayıtdışılık sadece bir vergi kaybı meselesi değil. Kayıtdışılık demek aslında haksız rekabet demek. Sadece haksız rekabet de değil, finansmana erişememek demek. Çünkü kayıtdışı olduğunuz zaman bilançolarınız, gelir tablolarınız gerçeği yansıtmıyor. Gerçeği yansıtmayınca bankalar, finans, yani sermaye piyasaları finansmanına erişemiyorsunuz. Finansmana erişemeyince ne oluyor? Ölçeği büyütemiyorsunuz.
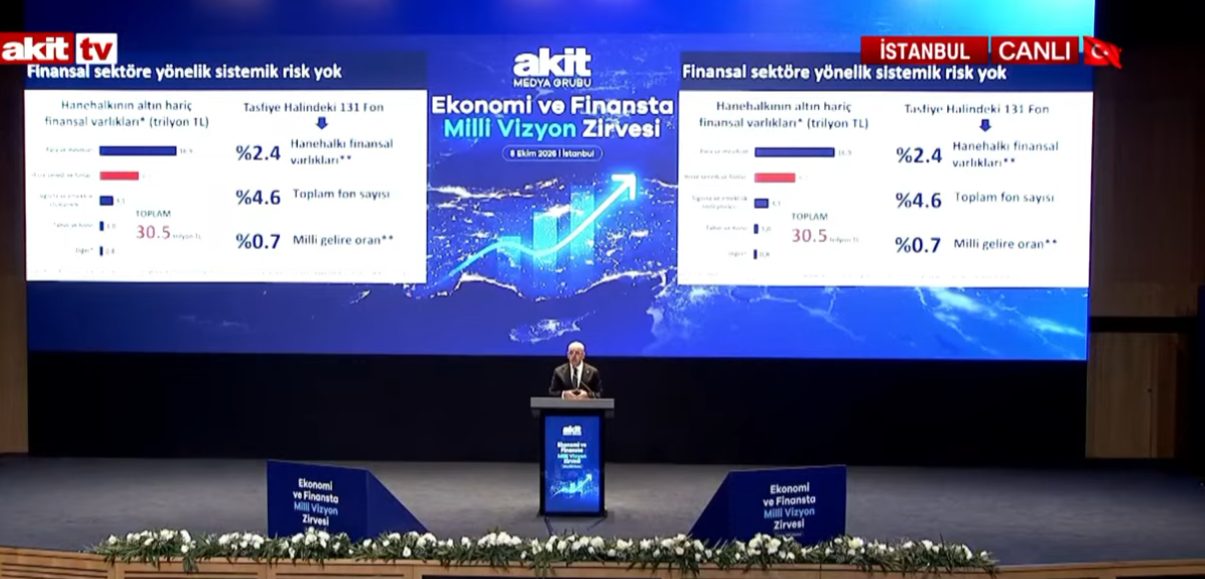
Hazine ve Maliye Bakanı Mehmet Şimşek, Akit Medya Grubu'nun düzenlediği ‘Ekonomi ve Finansta Milli Vizyon Zirvesi’nde ekonomi programının somut sonuçlarını rakamlarla ortaya koydu. Kayıt dışı ekonomiyle mücadelenin en büyük reform olduğunu vurgulayan Şimşek, finansmana erişimi kolaylaştırıp rekabette adaleti sağladıklarını ve vergi tabanını genişlettiklerini ifade etti.
"Gelir vergisi beyanname sayısı 5,5 milyona ulaştı: Vergi ve prim gelirleri şahlandı"
Kayıt dışılıkla mücadelede alınan tarihi sonuçları paylaşan Bakan Şimşek, Gelir Vergisi beyanname sayısının 3,8 milyondan 5,5 milyona yükseldiğini duyurdu. Vergi ve prim gelirlerinin milli gelire oranının %20,5'ten %24,6'ya fırladığını kaydeden Şimşek, zorlu küresel konjonktüre ve Avrupa'daki durgunluğa rağmen Türkiye'de yatırımların tüketimden daha güçlü büyüdüğünü ve dengeli bir ekonomik yapıya ulaşıldığını belirtti.
"KKM belasından kırmadan dökmeden çıktık: 143 milyar dolarlık yük sırtımızdan atıldı"
Türkiye'yi devasa bir riskten kurtardıklarını söyleyen Mehmet Şimşek, Kur Korumalı Mevduat (KKM) sürecini sonlandırarak ülkeyi 143 milyar dolarlık koşullu yükümlülükten kırmadan dökmeden kurtardıklarını belirtti. Swap hariç net rezervlerin 98 milyar doların üzerinde arttığına dikkat çeken Şimşek, Türk bankacılık sektörünün %17'lik sermaye yeterlilik oranıyla küresel standartların çok üzerinde, sarsılmaz bir yapıya sahip olduğunu vurguladı.
Ayrıntılar birazdan...