Albaraka’dan Notlar: Para Meta Değildir, Etik de Süs Değildir

Milli İradenin Sesi Yeni Akit
Türkiye ve dünyadaki gelişmeleri yakından takip etmek için Google listenize Yeni Akit'i ekleyin.
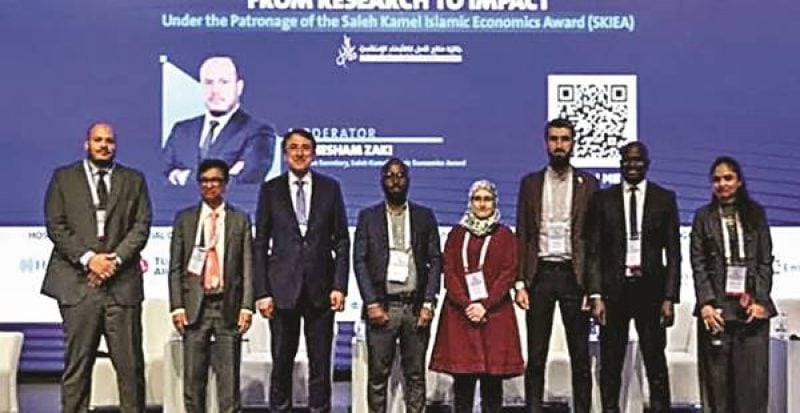
13-14 Ekim’de Londra’da düzenlenen 5. AlBaraka Zirvesi’ne katıldım. Zirvenin teması “Ethics in Action”, yani eylemde etikti ve iki gün boyunca salonda hep aynı soru dolaştı; “İslami finans ahlaki ilkelerini anlatmakla mı yetinecek, yoksa uygulamaya mı dökecek?” Defterimdeki notlardan bir kısmını ve ülkemizdeki gelişmeleri kaleme almak istedim.
TAYFUN KAAN GÜNDÜZ
EKONOMİST
Bir Trilyoner ama 1,2 Milyar Yoksul
Zirvede duyduğum ilk tespit, çağın çelişkisini tek cümlede anlatıyordu, bu sene dünya ilk kez bir trilyoner gördü, ama çok yoksul insanların sayısı da 1,2 milyar. Trilyoner, SpaceX’in 12 Haziran’daki halka arzıyla servetini 1 trilyon doların üzerine taşıyan Elon Musk. Oxfam’ın hesabına göre bu servet, dünyanın en yoksul yüzde 46’sının, yani yaklaşık 3,8 milyar insanın toplam servetinden büyük. Hesaplar tartışılabilir, ama aradaki uçurum tartışılamaz.
1945’ten Bugüne Ahlaki Sınırı Olmayan Güç
Konuşmalardan birinde 1945 hatırlatıldı, İkinci Dünya Savaşı bitti ve biten savaşın ardından iki atom bombası atıldı. Bu teknik bir eksiklik değil, etik yoksunluğunun sonucuydu. İnsanlık elindeki gücün ahlaki sınırını çizemedi. Ve bugün bunu finansa çevirmek zor değil, çünkü ortada büyüklüğü her yıl katlanan ama ahlaki çerçevesi zayıflayan bir sistem var. Mesaj ise çok net; “Temel İslami ilkeler uygulanmazsa bütün dünya bunun bedelini öder.”
İslami finans bu yönü belirleyecek en güçlü araçlardan biri olabilir, kapitalizmin aç gözlülüğünü kırabilir ve insanlığı yeniden insan olmaya götürebilir. İddianın büyüklüğünün farkındayım. Londra’daki tartışmayı değerli kılan ise, bu iddiayı slogan olarak bırakmayıp somut mekanizmalara bağlama çabasıydı.
Para Meta Mıdır?
Zirvenin en önemli entelektüel başlığı buydu, İslam’a göre para bir meta değildir, kapitalizm ise onu meta gibi kullanıyor. Fark göründüğünden büyük. Para, mübadeleyi yani değiş tokuşu kolaylaştıran ve değeri ölçen bir araçsa, onu kendi başına alınıp satılan, kira getiren bir mala çevirdiğinizde faiz doğar. İmam Gazâlî İhyâ’da bunu şöyle anlatır; “Altın ve gümüş kendi başına faydası olmayan iki madendir, mallar arasında hakem ve ölçü olsunlar diye yaratılmışlardır.” Bu amacın dışında kullanılan para, yani biriktirilip atıl bırakılan ya da faizle çoğaltılan para, ona göre verilen nimete nankörlüktür. Gazâlî parayı bir aynaya da benzetir. Kendi rengi yoktur, ama güvenden doğan değeri yansıtır. Bugünün finans dünyasında bu ayna, başlı başına bir ürün olarak satılıyor. Küresel işlemlerde kullanılan para, toplam para arzının yalnızca yüzde 2’si, geri kalanı spekülasyona gidiyor. Kesin oran kaynağa göre değişir. BIS’in 2025 anketine göre döviz piyasasında günlük hacim 9,6 trilyon dolar, şirketler gibi finansal olmayan müşterilerin payı ise yaklaşık 443 milyar dolar, yani yüzde 5 civarı. Yönü değiştirmiyor, Parayı en çok döndüren, gerçek ticaret değil, paranın kendisi.
Servet Dolaşmalı
Bir diğer konu ise zengin ile yoksul arasındaki servet dağılımıydı. İslam’ın cevabı bir slogan değil, bir mekanizmalar bütünü; zekât, vakıf, karz-ı hasen, riskin paylaşıldığı ortaklık sözleşmeleri, belirsizliğe ve kumara dayalı işlemlerin yasaklanması. Haşr Suresi’ndeki, malın yalnızca zenginler arasında dolaşan bir güç olmaması gerektiğini söyleyen ayet, bu anlayışın temelidir. Gazâlî de servetin biriktirilip atıl bırakılmasını, yani kenzi aynı çerçevede eleştirir ve başkalarının ihtiyacı varken elindekini tutanı nankör sayar. İslami finans servete karşı değil, servetin dolaşmamasına karşıdır.
Londra’da beni şaşırtan, bu hassasiyetin Müslüman olmayan çevrelerde de karşılık bulmasıydı. AlBaraka Forum’un zirve öncesi yayımladığı araştırmaya göre İngiliz iş insanlarının yüzde 85’i zarar vermemenin kârdan ağır basabileceğini, yüzde 86’sı da kârın nasıl kazanıldığının ne kadar kazanıldığı kadar önemli olduğunu söylüyor.
Türkiye’de Akademik Zemin İbn Haldun Üniversitesi
Londra’dan dönerken aklımda bu tartışmaların Türkiye’deki karşılığı vardı. İbn Haldun Üniversitesi bu alanda öne çıkan adreslerden biri. Üniversitenin İslami Ekonomi ve Finans Uygulama ve Araştırma Merkezi (İEFM), finansı yalnızca teknik bir alan olarak değil, güven, adalet ve kurumsal itibarla ilgili ahlaki ve toplumsal bir proje olarak ele alıyor. Merkez Haziran’da Türkiye-Malezya İslami Sermaye Piyasaları Forumu’na ev sahipliği yaptı. Üniversitede İngilizce yürütülen bir İslam İktisadı ve Finans tezli yüksek lisans programı ve tasarruf finansmanına odaklanan TASFİN merkezi de var. Katılım bankacılığı ve tasarruf finansmanı müşterilerinin güven ve beklentilerini inceleyen saha araştırması ise Londra’da konuşulan etik meselesinin Türkiye ayağı. Müşteri fıkhi uygunluk, şeffaflık, maliyet ve hizmet konularında sektörden ne bekliyor, sektör bunu karşılayabiliyor mu? Üniversite, Haziran’daki İstanbul zirvesinin de stratejik ortakları arasındaydı. Adını taşıdığı İbn Haldun’un bir toplumun refahını adaletle ilişkilendirmesi de bu bağlamda anlamlı.
Türkiye’de Katılım Bankacılığı Rakamlar ve Hedefler
Londra’daki tartışmanın Türkiye’deki karşılığına rakamlarla bakalım. Haziran 2026 sonu itibarıyla dokuz katılım bankasının toplam aktifi yaklaşık 4,9 trilyon liraya ulaştı ve sektörün bankacılık içindeki payı yüzde 9,33 oldu. Aktif büyüklük 2025’te yüzde 63 artarak 4,3 trilyon liraya çıkmış, katılım bankaları aynı yıl 85 milyar lirayı aşan net kâr elde etmişti.
Yıllardır strateji belgelerinde yer alan hedef ise bankacılık sektöründe yüzde 15’lik pay. Bugünkü yüzde 9 civarından oraya gitmek için sahada hareket var. Ziraat Katılım, Vakıf Katılım ve Halk Katılım’ın yılın son çeyreğinde tek çatı altında birleşeceğini Cumhurbaşkanımız Erdoğan zirvede duyurdu, Emlak Katılım halka arza hazırlanıyor, BİM’in kurduğu Dost Katılım Bankası’nın tescili Eylül’de tamamlandı. Sukuk tarafında katılım bankalarının ilk yarıdaki ihracı 119,5 milyar liraya ulaştı. Büyüme ivmesi var, ama bu hızın denetim ve güven ayağıyla birlikte yürümesi gerekiyor.
Siyasi İrade Cumhurbaşkanı Erdoğan ve Bilal Erdoğan
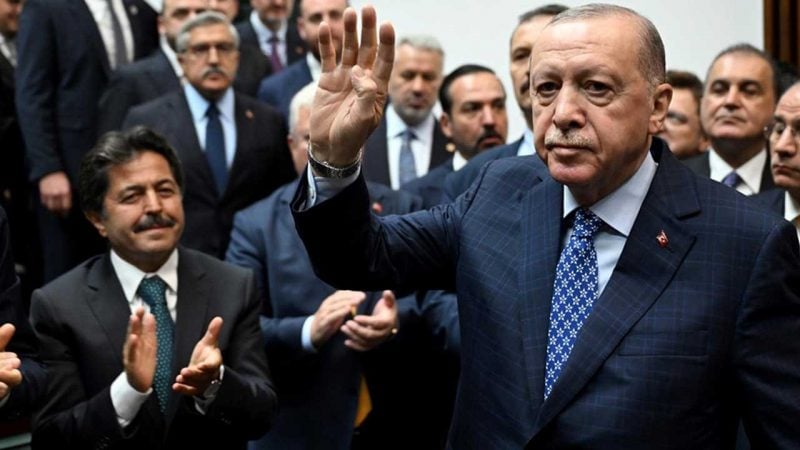
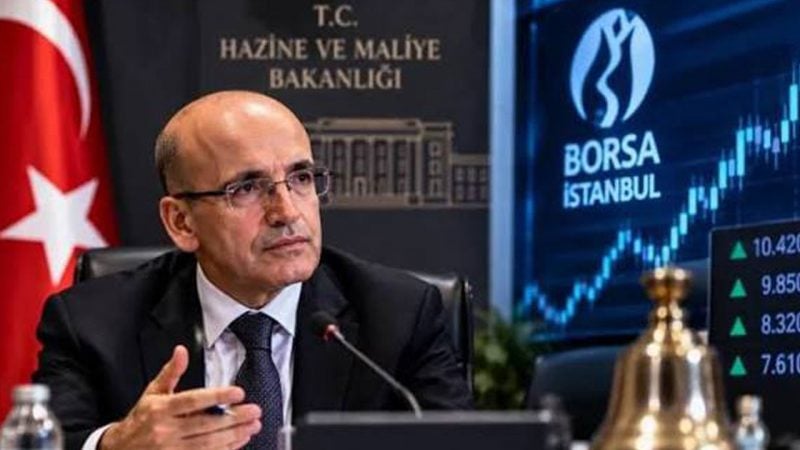
Bu tabloyu tesadüf saymak yanlış olur, çünkü arkasında açık bir siyasi irade var. Cumhurbaşkanımz Erdoğan, 5 Haziran’da İstanbul Finans Merkezi’ndeki zirvede katılım finansı Türkiye’nin ekonomik kalkınması ve finansal istikrarı açısından stratejik bir unsur olarak tanımladı. İstanbul Finans Merkezi’nin iki taşıyıcı kolonunun fintek ve katılım finans olduğunu hatırlattı, faizin olduğu yerde bereket olmayacağını söyledi. Verdiği rakamlar da dikkat çekiciydi, Katılım endeksindeki şirketlerin piyasa değeri Borsa İstanbul’un yüzde 36’sına ulaşmış, otomatik katılım sisteminde katılım esaslı fonların payı yüzde 60’a çıkmış, Borsa İstanbul’daki 6,3 milyon yatırımcının yüzde 69’u katılım endeksi şirketlerine yatırım yapmıştı. Tasarruf finansman şirketlerinin toplam aktifi iki yılda beş kat artarak 323 milyar liraya yükselmişti. Ibn Haldun Üniversitesi Mütevelli Heyeti Başkan Vekili Sayın Bilal Erdoğan da aynı zirvenin ikinci gününde Hazine ve Maliye Bakanı Mehmet Şimşek’le birlikte kürsüdeydi. İlim Yayma Vakfı Mütevelli Heyeti Başkanı olarak İslami ekonominin temel ilkeleri ile sermayenin toplumsal refahı artırmadaki rolü üzerine konuştu. Bu iki ismin konuya verdiği önem, katılım finansın bir bankacılık ürünü olmaktan çıkıp devlet politikası ve akademik bir proje haline geldiğini gösteriyor.
İstanbul’da AlBaraka Zincirin Öteki Halkası
Londra’da yaşadıklarımı, Haziran’da İstanbul’da yapılan 3. Global İslami Ekonomi Zirvesi’yle birlikte okumak gerekiyor. AlBaraka Forum’un AlBaraka Summits Türkiye çatısı altında düzenlediği zirve 3-6 Haziran’da İstanbul Finans Merkezi’ndeki Halkbank Genel Müdürlüğü’nde toplandı. Cumhurbaşkanlığı Yatırım ve Finans Ofisi, Türkiye Varlık Fonu ve İbn Haldun Üniversitesi stratejik ortaktı. Zirvede AlBaraka Stratejik İslam Ekonomisi Raporu da tanıtıldı.
İstanbul zirvesinin önemi iki noktada toplanıyor. Birincisi, İslami ekonominin küresel tartışmasının bir kolunun artık Türkiye’de, İstanbul Finans Merkezi’nde yürütülmesi. İkincisi, Londra’nın daha çok ahlaki ve felsefi zeminde konuştuğu meseleleri İstanbul’un kurumsal ve politik zeminle buluşturması.
Devlet Kalkınma Bankası
Bu tablonun belki de en kritik tamamlayıcısı, kurulması gündemde olan Devlet Kalkınma Bankası. Uzun vadeli, düşük maliyetli ve üretime yönelik finansman açığı Türkiye’nin en eski sorunlarından biri. Bu açığı kapatabilecek ölçekte bir kalkınma bankası, faizlerin yüksek seyrettiği bir dönemde sanayiye, yenilenebilir enerjiye ve KOBİ’lere uzun vadeli kaynak aktarabilir. Mevcut Türkiye Kalkınma ve Yatırım Bankası bunun küçük ölçekli bir prototipi. 2026’nın ilk çeyreğinde aktifi 203 milyar liraya, kredi hacmi 126 milyar liraya ulaştı, kredi portföyünün yüzde 96’sı sürdürülebilirlik temalı ve 17 uluslararası kalkınma finansmanı kuruluşundan kaynak sağlıyor. Aynı banka Türkiye’nin ilk sosyal sukukunu ve ilk buğday fiyatına endeksli sukukunu da ihraç etti, yani kalkınma finansmanıyla katılım araçlarının buluşabildiğini zaten gösterdi.
Bana kalırsa yeni bankanın değeri, bu buluşmayı ölçek kazandırarak kurumsallaştırmasında yatacak. Kâr ortaklığı, kiralama ve sukuk gibi araçlarla çalışan bir kalkınma bankası, hem Londra’da konuştuğumuz “para meta değildir” ilkesini üretim finansmanında hayata geçirir hem de tasarrufu spekülatif alanlardan reel yatırıma yönlendirir.
Etik Süs Olmamalı
Londra’dan iki cümleyle döndüm: Para meta değildir, etik de vitrin süsü değildir. İslami finans kapitalizmin aç gözlülüğüne karşı büyük bir ahlaki iddia taşıyor, ama bu iddia ancak denetlenebilir uygulamalarla anlam kazanır. Türkiye bu yolda iyi bir noktada: katılım bankacılığının payı yüzde 9’un üzerine çıktı, siyasi irade açık, akademik altyapı güçleniyor ve Devlet Kalkınma Bankası bu zincirin eksik halkasını tamamlayabilir.