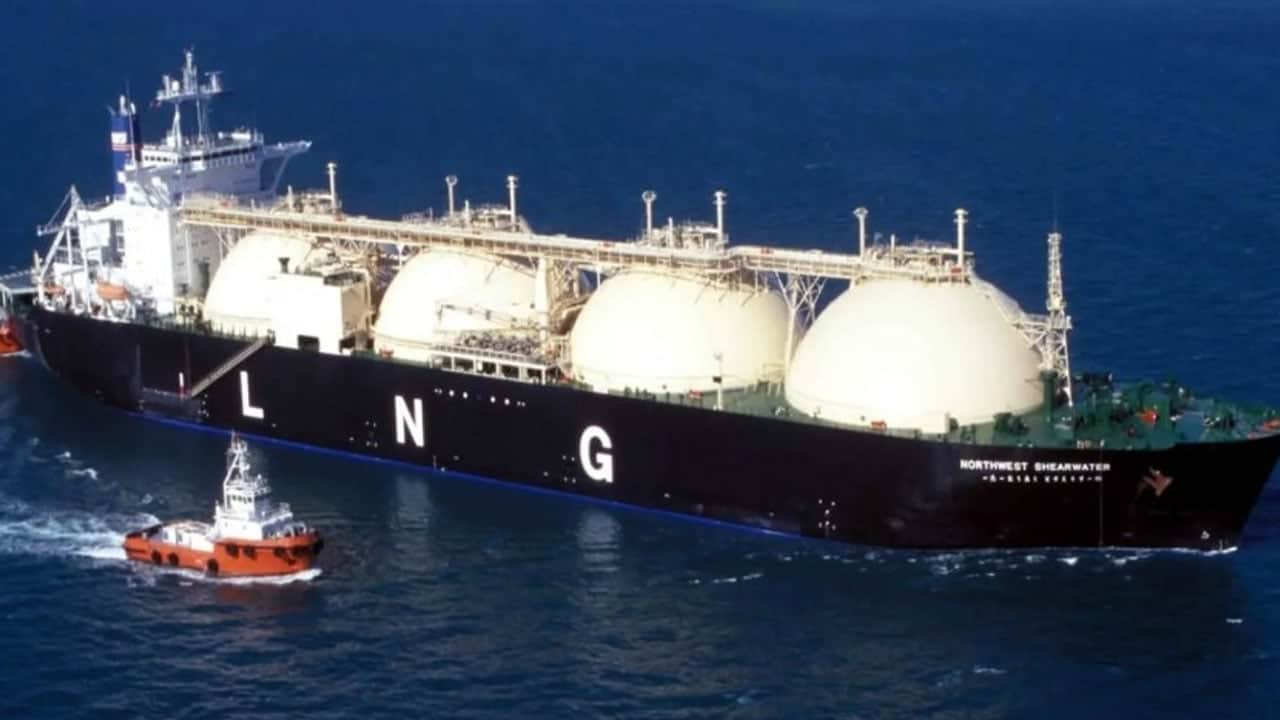
Çin'in LNG ticaretindeki rolünün gelecek yıllarda daha da büyümesinde, mevcut kontratların yanı sıra yeni LNG tedarik anlaşmalarının devreye girmesi etkili olacak. IEEFA, Çin'in toplam LNG kontrat hacminin 2028'de 114 milyon tona ulaşmasını bekliyor. Raporda, farklı talep projeksiyonlarına göre Çin'in 2030'ların başında 11-48 milyon ton arasında LNG fazlasıyla karşı karşıya kalabileceği belirtiliyor. Orta Doğu'daki çatışmanın ardından Çin'in LNG talep artışına yönelik beklentilerin aşağı çekilmesi halinde fazlanın 47 milyon tonun üzerine çıkabileceği öngörülüyor. Bu görünüm, Çin'i yalnızca dünyanın en büyük LNG alıcılarından biri değil, aynı zamanda uzun vadeli kontratlarını küresel piyasalarda değerlendiren büyük bir portföy oyuncusu haline getiriyor. Çin'in LNG ticaretindeki dönüşümü, ülkenin büyük enerji şirketlerinin faaliyetlerine de yansıyor. Çin'in iki devlet şirketi China National Offshore Oil Corporation (CNOOC) ve PetroChina, 2025'te Çinli şirketlerin kiraladığı gemiler üzerinden gerçekleştirdiği LNG yeniden satışlarının toplam yüzde 64'ünü oluşturdu. Her iki şirket de LNG taşıyıcı filolarını büyütürken, LNG yakıt ikmali faaliyetlerini de genişletiyor. Çin'in Hainan eyaletindeki Yangpu gümrüklü LNG terminalinin de yeniden ihracat ve aktarma faaliyetlerinde kullanılması, ülkenin LNG ticaret altyapısının yalnızca iç tüketime yönelik olmaktan çıktığını gösteriyor. IEEFA, daha fazla LNG kontratının teslim edilmesiyle Çin'in en az 2030'ların başına kadar arz fazlası yaşamaya devam etmesinin, şirketlerin LNG ticaretindeki faaliyetlerini destekleyeceğini belirtiyor. Çin'in LNG fazlasını küresel piyasalara yönlendirmesi, LNG arzının da hızlı büyüyeceği bir döneme denk geliyor. IEEFA raporuna göre, Çin'in LNG ticaretine yapısal olarak yönelmesine paralel şekilde, 2026-2031 döneminde küresel piyasaya 274 milyon tondan fazla yeni LNG arzı girecek. Böylece dünya genelindeki LNG ihracat kapasitesi, altı yıl içinde 2025'teki 525 milyon ton seviyesinden yüzde 52 artış gösterecek. Ancak küresel LNG arzındaki bu artışın aynı ölçüde güçlü bir talep artışıyla karşılanacağının garantisi bulunmuyor. Özellikle Japonya gibi olgun piyasalarda LNG talebinin gerilemesi ve Asya genelinde talep artışına ilişkin beklentilerin sorgulanması, arz-talep dengesine yönelik belirsizlikleri artırıyor. Öte yandan, Katar ve ABD'deki projelerde henüz alıcısı bulunmayan 90 milyon tonun üzerinde LNG kapasitesi bulunuyor. Çin'in yanı sıra Japonya ve Tayland gibi ülkelerin de LNG ticaretindeki faaliyetlerini artırmaya hazırlanması beklenirken, raporda artan arz ve sınırlı talep artışının LNG fiyatları üzerinde aşağı yönlü baskı oluşturabileceği değerlendiriliyor.