Borsada ürküten benzerlik! Endonezya'daki 65 milyar dolarlık çöküş Türkiye'yi yeniden düşündürdü

Milli İradenin Sesi Yeni Akit
Türkiye ve dünyadaki gelişmeleri yakından takip etmek için Google listenize Yeni Akit'i ekleyin.
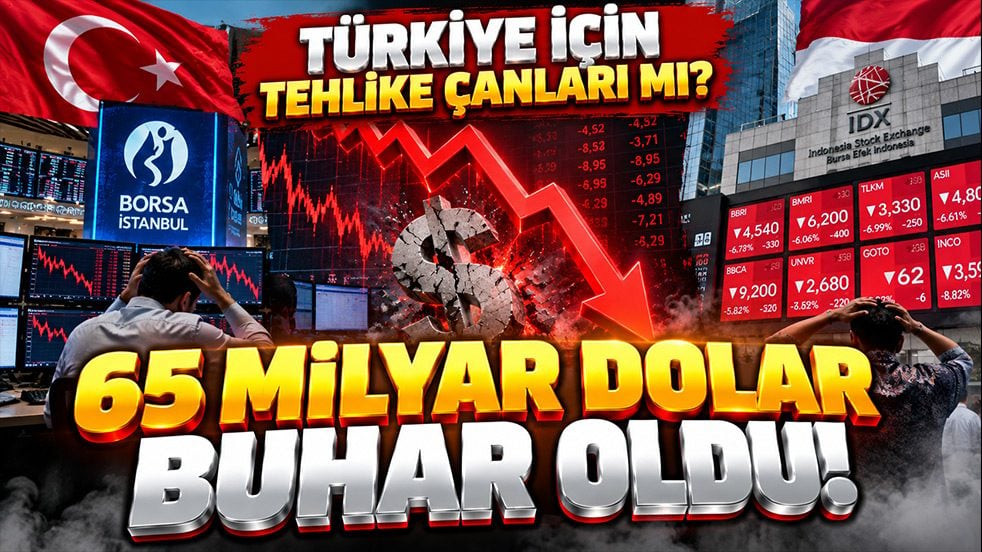
Türkiye'de yatırım fonları üzerinden yürütülen soruşturmalar ve 131 fonun tasfiyesiyle büyüyen tartışmalar, gözleri Endonezya'da yaşanan borsa krizine çevirdi. Birkaç şirketteki yüksek hisse yoğunlaşması ve şeffaflık tartışmaları nedeniyle uluslararası endeks kuruluşlarının radarına giren Endonezya piyasasında milyarlarca dolarlık değer kaybı yaşandı. İki ülkedeki gelişmeler, borsada denetim ve yatırımcı güveninin önemini bir kez daha ortaya koydu.
Türkiye sermaye piyasalarında fonlar üzerinden yaşanan son gelişmeler, uluslararası piyasalarda daha önce yaşanan benzer örnekleri yeniden gündeme taşıdı.
Yatırım fonlarına yönelik soruşturmalar ve 131 fon hakkında verilen tasfiye kararlarının ardından piyasada şeffaflık, denetim ve yatırımcıların korunması tartışılıyor.
Bu noktada dikkatler Endonezya'ya çevrildi.
Asya'nın önemli gelişmekte olan ekonomilerinden Endonezya'da birkaç şirket üzerinden başlayan tartışmalar zamanla bütün borsanın uluslararası yatırımcılar nezdindeki güvenilirliğinin sorgulanmasına kadar uzandı.
HER ŞEY BİRKAÇ ŞİRKETLE BAŞLADI
Endonezya'daki sürecin merkezinde milyarder iş insanı Prajogo Pangestu'nun şirketleri yer aldı.
Ekim 2023'te halka açılan jeotermal enerji şirketi Barito Renewables Energy'nin (BREN) hisseleri yaklaşık dokuz aylık dönemde yüzde 1.100'ü aşan olağanüstü bir yükseliş kaydetti.
Ancak endeksteki yükselişin ayrıntıları incelendiğinde çarpıcı bir tablo ortaya çıktı.
2023 yılında Endonezya borsasının ana endeksi yılı yaklaşık 310 puanlık artışla tamamlamasına rağmen, Pangestu'nun yalnızca iki şirketinin endekse yaklaşık 326 puanlık katkı yaptığı hesaplandı.
Başka bir ifadeyle bu iki şirketin etkisi çıkarıldığında piyasanın genel görünümü yükselişten çok daha farklıydı.
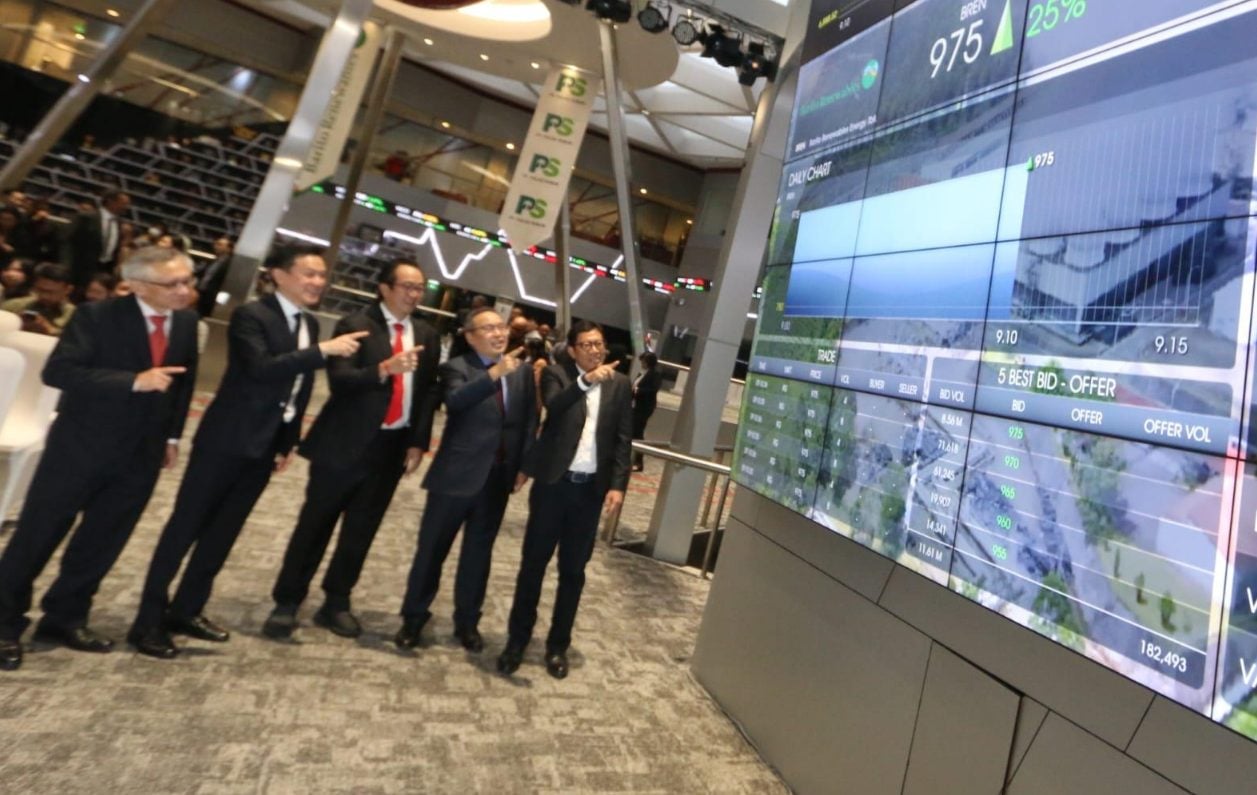
HİSSELERİN YÜZDE 97'Sİ 4 HİSSEDARIN ELİNDEYDİ
Uluslararası endeks kuruluşlarının dikkatini çeken esas meselelerden biri ise şirketlerdeki hisse yoğunlaşması oldu.
Şubat 2024'te Pangestu'nun kömür şirketi Petrindo Jaya Kreasi (CUAN), MSCI Small Cap Endeksi'nden çıkarıldı.
Ardından FTSE Russell, BREN'i yüksek hissedar yoğunluğuna ilişkin endişeler nedeniyle endekslerinden çıkardı.
BREN'deki hisselerin yaklaşık yüzde 97'sinin yalnızca dört hissedarın kontrolünde olduğunun bildirilmesi, şirketin gerçek serbest dolaşım oranı ve piyasada sağlıklı fiyat oluşup oluşmadığı konusunda ciddi soru işaretleri meydana getirdi.
Sorun artık tek tek şirketlerin hisse performansından çıkarak Endonezya sermaye piyasasının şeffaflığı tartışmasına dönüşmüştü.
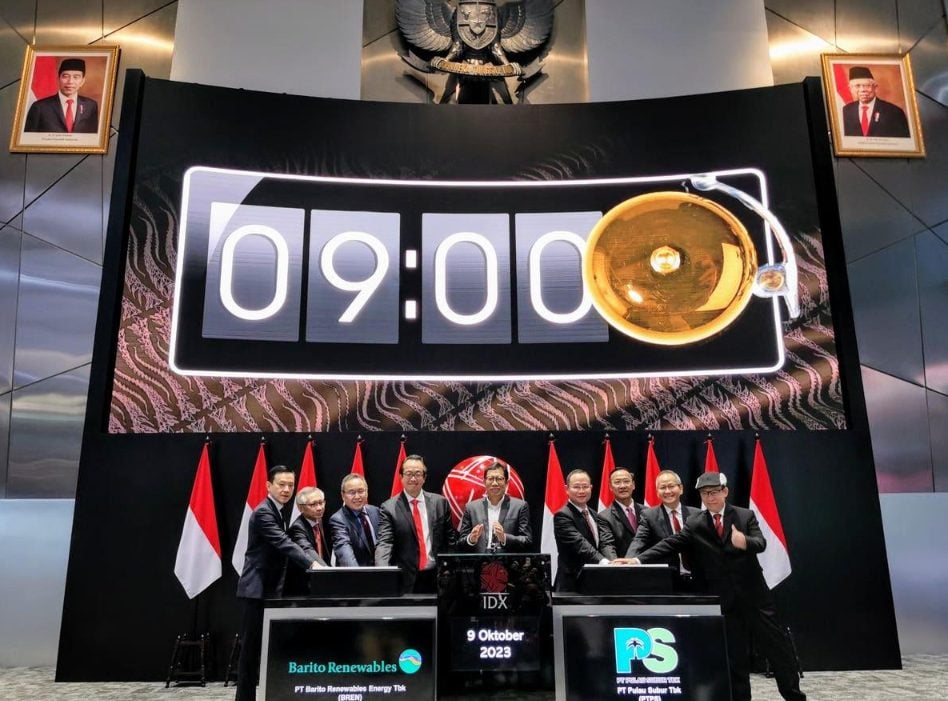
MSCI ENDİŞESİ PİYASAYI SARSTI
Endonezya'nın uluslararası endekslerdeki geleceğine ilişkin endişelerin büyümesiyle yatırımcıların tepkisi de sertleşti.
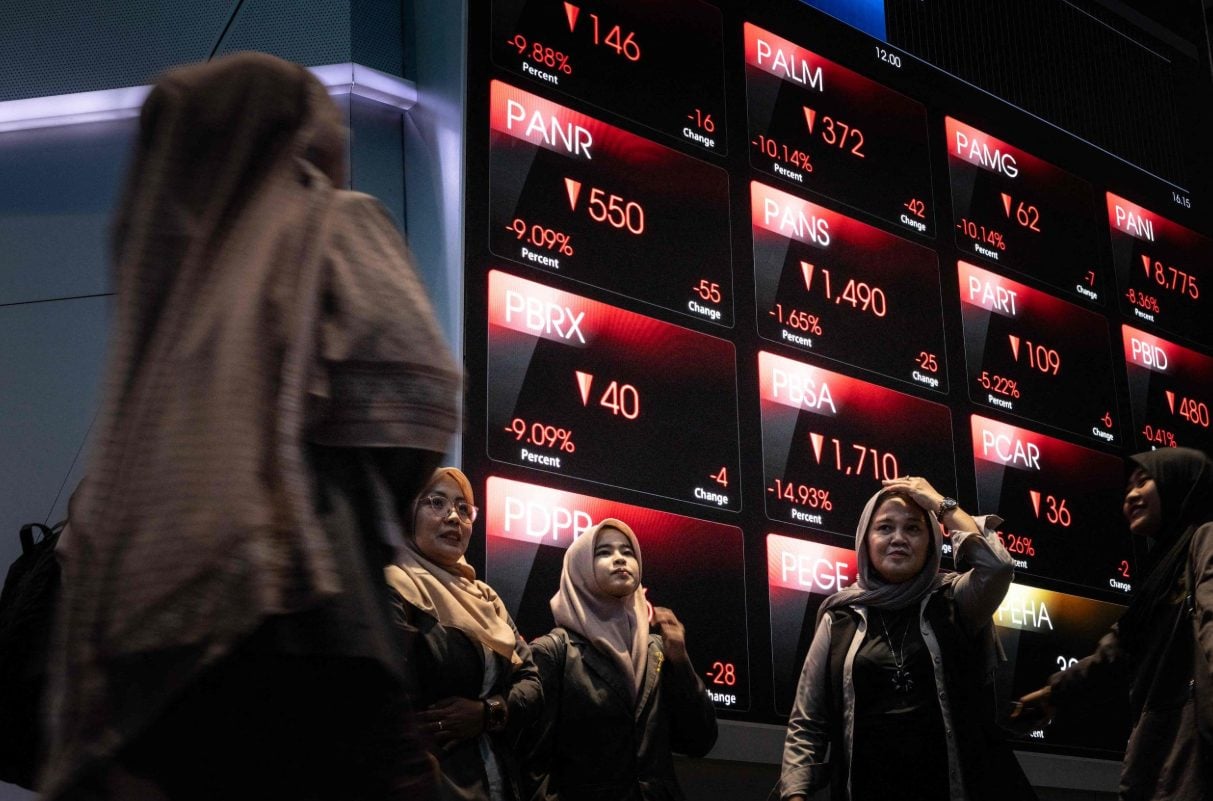
MSCI'ın Endonezya piyasasına ilişkin uyarıları sonrasında borsada ağır satış baskısı oluştu. Endonezya'nın ana borsa endeksindeki sert gerilemeyle birlikte şirketlerin toplam piyasa değerinden yaklaşık 65 milyar doların silindiği hesaplandı.
Yaşananlar, uluslararası endeks kuruluşlarının bir ülkenin sermaye piyasasına yönelik güven sorununun ne kadar büyük sonuçlar doğurabileceğini göstermesi açısından dikkat çekici bir örneğe dönüştü.
TÜRKİYE'DEKİ FON SORUŞTURMASI ENDONEZYA'YI HATIRLATTI
Türkiye'de son dönemde fonlar üzerinden yürütülen işlemlere ilişkin ortaya çıkan iddialar da Endonezya örneğinin yeniden tartışılmasına neden oldu.
Her iki ülkede yaşanan gelişmelerin hukuki ve finansal yapısı aynı olmasa da ortak nokta, sermaye piyasalarında şeffaflık ve güven meselesi.
Türkiye'deki şüpheli işlemlerin üzerine kararlılıkla gidilmesi, ortaklık ve fon yapılarının açık biçimde ortaya konulması ve piyasanın manipülatif hareketlerden korunması büyük önem taşıyor.
Çünkü Endonezya örneği, birkaç şirket veya yatırım aracındaki tartışmalı işlemlerin zaman içerisinde bütün ülke piyasasının uluslararası yatırımcılar nezdinde sorgulanmasına neden olabileceğini gösteriyor.
TÜRKİYE İÇİN MSCI RİSKİ VAR MI?
Türkiye'nin Endonezya'daki süreçle aynı sonucu yaşayacağına ilişkin kesinleşmiş bir durum bulunmuyor.
Ancak uluslararası endeks kuruluşlarının gelişmekte olan piyasalarda serbest dolaşım oranı, fiyat oluşumu, erişilebilirlik ve şeffaflık gibi kriterleri yakından takip etmesi, Türkiye'deki son gelişmelerin de ciddiyetle ele alınmasını gerektiriyor.
Bu nedenle sermaye piyasalarındaki şüpheli işlemlerin hızlı biçimde soruşturulması ve yatırımcının güvenini güçlendirecek adımlar atılması yalnızca yerli yatırımcı açısından değil, Türkiye'ye gelecek uluslararası sermaye açısından da kritik önem taşıyor.
MÜSLÜMAN EKONOMİLER HEDEFTE Mİ?
Endonezya'nın ardından Türkiye'de yaşanan gelişmeler başka bir tartışmayı da beraberinde getirdi: Gelişmekte olan Müslüman ülkelerin sermaye piyasaları dışarıdan gerçekleştirilebilecek finansal operasyonlara karşı daha mı savunmasız?
Bu soruya ilişkin elde somut bir bağlantı ortaya koyan kanıt bulunmuyor. Ancak gelişmekte olan ekonomilerde denetim boşlukları, düşük serbest dolaşımlı hisseler, şeffaf olmayan ortaklık yapıları ve piyasanın belirli yatırımcıların kontrolünde yoğunlaşması finansal manipülasyonlara elverişli bir ortam oluşturabiliyor.
Bu nedenle mesele yalnızca “kim yaptı?” sorusuyla sınırlı değil.
Asıl mesele, piyasayı içeriden veya dışarıdan yapılabilecek müdahalelere kapatacak kadar güçlü bir denetim sisteminin kurulması.
GÜVEN GİDERSE SERMAYE DE GİDER
Endonezya'daki milyarlarca dolarlık kayıp sermaye piyasalarının en önemli unsurunun para değil, güven olduğunu bir kez daha gösterdi.
Yatırımcı, fiyatların doğal piyasa şartlarında oluştuğuna ve kuralların herkes için eşit uygulandığına inanmadığında risk almak istemiyor.
Güven kaybolduğunda satışlar hızlanıyor, yabancı sermaye daha güvenli gördüğü piyasalara yöneliyor ve birkaç şirket veya fonla başlayan problem bütün ekonominin meselesine dönüşebiliyor.
Türkiye'deki fon soruşturmalarının sağlıklı biçimde sonuçlandırılması bu nedenle yalnızca mağdur yatırımcıların değil, Borsa İstanbul'un uluslararası itibarı açısından da kritik önem taşıyor.